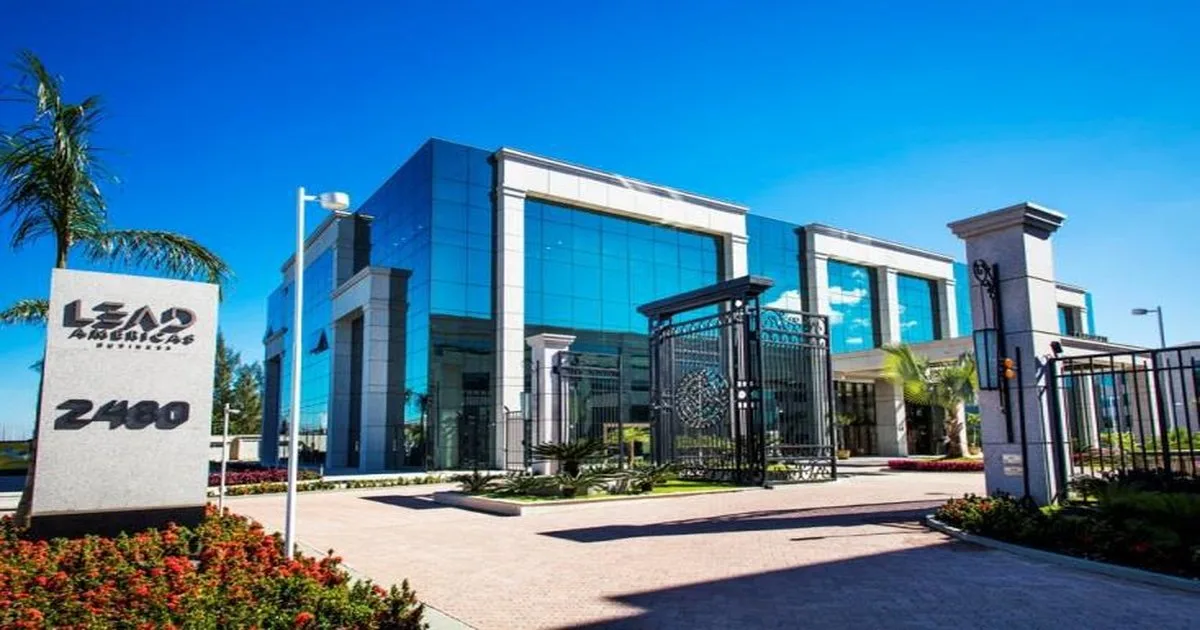
Enquanto o financiamento residencial ainda sente o peso da Selic em 14,5%, um segmento específico do mercado carioca vem batendo recordes discretamente: o aluguel de salas e conjuntos comerciais. E a Barra da Tijuca está no centro desse movimento.
O número que chama atenção: rentabilidade recorde
Segundo o Índice FipeZAP, a rentabilidade média do aluguel de imóveis comerciais chegou a uma faixa entre 7,35% e 7,47% ao ano, o maior patamar já registrado pelo indicador. É um número que supera com folga a rentabilidade projetada para locação residencial, de 6,11% ao ano.
Entre as 10 cidades monitoradas pelo FipeZAP, o Rio teve a segunda maior valorização de aluguel comercial no primeiro trimestre de 2026, atrás apenas de Brasília. O avanço superou com folga o IPCA, de 1,92% no período, e o IGP-M, de 0,19%.
As vendas também sustentam a tese
Um levantamento do Secovi Rio mostra que as vendas de salas comerciais na cidade saltaram de 4.602 unidades em 2022 para 5.635 em 2023. Desse total, 1.741 unidades, quase um terço, ficavam concentradas na Barra da Tijuca e no seu entorno.
Segundo a Carvalho Hosken, incorporadora com presença forte em empreendimentos corporativos na região, a procura por espaços comerciais bem localizados e equipados segue alta, puxada por empresas em busca de endereços estratégicos na Zona Oeste.
"Mas não é hora arriscada, com o mercado tão aquecido?"
É a objeção mais comum de quem já viu um ciclo de alta virar problema em outro lugar. Vale separar dois conceitos: bolha imobiliária pressupõe excesso de crédito barato inflando preços de forma artificial, como aconteceu nos EUA em 2008. No Brasil o cenário é o oposto: o crédito imobiliário representa apenas 10% do PIB, contra 28% no Chile, segundo dados do setor. Não há excesso de crédito empurrando preços artificialmente para cima.
O UBS Global Real Estate Bubble Index de 2025, que avalia o risco de bolha em 21 cidades ao redor do mundo, colocou São Paulo em último lugar no ranking de risco, o oposto do que se esperaria de um mercado especulativo.
Leonardo Schneider, vice-presidente do Secovi Rio, avaliou que o mercado imobiliário carioca "fechou o ano de forma muito positiva, em todos os segmentos" — com venda valorizando 16% em cinco anos e aluguel, 76% no mesmo período.
O que esses números significam para quem avalia o Lead Américas
Isoladamente, um yield de 7,35% ao ano não supera o CDI com a Selic em 14,5%, mas essa não é a comparação correta. Sala comercial não compete com renda fixa como substituto; compete como diversificação em ativo real, somando valorização de capital à renda do aluguel. É essa combinação, yield recorde, volume de vendas em alta e concentração na Barra, que sustenta a tese de investimento, não uma aposta em valorização especulativa de curto prazo.
Para quem busca exposição a esse mercado com metragem menor e ticket de entrada mais acessível, o Lead Américas Triumph, na Av. das Américas, é a porta de entrada natural. Já para quem pensa em escala maior, um loteamento corporativo em vez de sala pronta, o Park Avenue, no antigo terreno do Terra Encantada, oferece lotes para empreendimentos próprios na mesma lógica de posicionamento estratégico na Barra.


Quer avaliar o potencial de retorno de uma sala comercial na Barra?
Atendimento direto do Lançamentos Rio Imóveis, parceiro RJZ Cyrela na Barra da Tijuca.
Este texto é uma análise informativa sobre dados públicos de mercado e não constitui recomendação de investimento. Rentabilidade passada não garante retorno futuro; consulte um especialista financeiro antes de qualquer decisão de investimento.
Fontes: Índice FipeZAP; Secovi Rio; Carvalho Hosken; UBS Global Real Estate Bubble Index 2025; Ademi-RJ/Brain Inteligência Estratégica.